مدیرعامل صندوق کارآفرینی امید با تشریح پنج محور راهبردی، اقتصادی، عملیاتی، بینالمللی و حقوقی در انتخاب الگوی تأمین مالی خرد، بر ضرورت استفاده از مدل ترکیبی بانک و پلتفرم متناسب با مأموریت و جامعه هدف هر سازمان تأکید کرد.
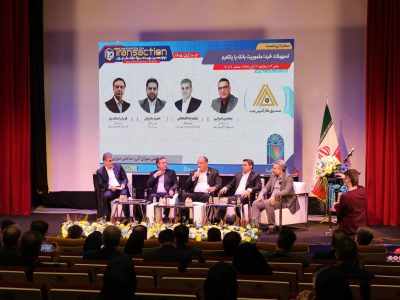
به گزارش پایگاه خبری پرداخت اقتصادی/بانکی؛در سومین روز برگزاری دوازدهمین رویداد تراکنش ایران، نشست تخصصی «تسهیلات خرد؛ مأموریت بانک یا پلتفرم» به میزبانی صندوق کارآفرینی امید برگزار شد.
در این نشست، محسن ضیایی، مدیرعامل و عضو هیئتمدیره صندوق کارآفرینی امید، غلامرضا فتحعلی، مدیرعامل بانک قرضالحسنه مهر ایران، حمید بنائیان، مدیرعامل پستبانک ایران، قربان اسکندری، مدیرعامل هلدینگ اقتصادی ملل، سروش نظرینیا، معاون فناوری اطلاعات و کسبوکار صندوق کارآفرینی امید و جمعی از مدیران فناوری شبکه بانکی و صاحبنظران حوزه تأمین مالی و فناوریهای مالی حضور داشتند و ابعاد مختلف نقش بانکها و پلتفرمها در ارائه تسهیلات خرد را بررسی کردند.
محسن ضیایی در این نشست با اشاره به اینکه انتخاب مدل بانکمحور، پلتفرممحور یا ترکیبی از این دو، به راهبرد سازمان، جامعه هدف و مأموریت آن بستگی دارد، اظهار کرد: پیش از انتخاب الگوی تأمین مالی باید مشخص شود که هدف، پاسخگویی به نیازهای ضروری و معیشتی افراد است یا تأمین مالی کسبوکارهای خرد و حمایت از ایجاد اشتغال؛ چراکه این دو مأموریت، الزامات و اقتضائات متفاوتی دارند.
وی با تأکید بر تفاوت میان بانکداری خرد و تأمین مالی خرد کسبوکارها افزود: مأموریت صندوق کارآفرینی امید، حمایت از کسبوکارهای خرد در سراسر کشور، بهویژه در مناطق کمتر برخوردار و محروم است؛ بنابراین در طراحی الگوی تأمین مالی باید علاوه بر ملاحظات اقتصادی، توسعه اقتصادی و عدالت اجتماعی نیز مورد توجه قرار گیرد.
مدیرعامل صندوق کارآفرینی امید در تشریح ابعاد مؤثر بر انتخاب الگوی مناسب تأمین مالی خرد، پنج محور اصلی را برشمرد و توضیح داد:
نخست؛ محور استراتژیک با سوگیری استراتژی کسبوکار
دکتر ضیایی با اشاره به اهمیت تناسب راهبرد تأمین مالی با مأموریت سازمانها گفت: در گام نخست باید مشخص شود کسبوکارها و گروههای هدف یک سازمان چه ویژگیهایی دارند و راهبرد آن سازمان بر چه نوع خدمات و مخاطبانی متمرکز است. تفاوت میان بانکداری خرد و تأمین مالی خرد کسبوکارها نیز از همین منظر اهمیت دارد؛ چراکه در یک رویکرد، پاسخگویی به نیازهای ضروری و معیشتی افراد در اولویت قرار دارد و در رویکرد دیگر، تأمین مالی با هدف ایجاد اشتغال و توسعه کسبوکار دنبال میشود.
دوم؛ محور اقتصادی با رویکرد اقتصاد بانکداری
وی دومین محور را بررسی آثار اقتصادی و هزینههای عملیاتی انتخاب هر یک از الگوها دانست و افزود: باید بررسی شود که استفاده از پلتفرمها تا چه اندازه میتواند هزینههای عملیاتی تأمین مالی را کاهش دهد. زمانی که قرار است تعداد زیادی مشتری خرد تأمین مالی شوند، در مقایسه با تأمین مالی تعداد محدودی مشتری کلان، فرایندهای بیشتری از جمله تشکیل پرونده اعتباری، اعتبارسنجی و انعقاد قرارداد باید انجام شود. ازاینرو، اقتصاد بانکداری و هزینه تمامشده هر پرونده اعتباری از ملاحظات مهم در انتخاب الگوی مناسب است.
سوم؛ محور عملیاتی با رویکرد معماری نظام مالی
مدیرعامل صندوق کارآفرینی امید، سومین محور را معماری نظام مالی و نحوه تقسیم وظایف میان بانک و پلتفرم عنوان کرد و گفت: در این بخش سه معماری قابل تصور است؛ نخست، معماری بانکمحور که در آن بخش عمده فرایندها در ساختار بانک انجام میشود؛ دوم، معماری پلتفرممحور که در آن پلتفرم نقش محوری در ارائه خدمات و مدیریت فرایندها دارد؛ و سوم، معماری ترکیبی که در آن مسئولیتها و فرایندهای تأمین مالی میان بانک و پلتفرم تقسیم میشود.
ضیایی با اشاره به تجربههای موجود در این زمینه تصریح کرد: انتخاب هر یک از این معماریها باید متناسب با راهبرد و ظرفیت سازمان صورت گیرد و بررسی تجربههای عملی نشان میدهد که الگوی ترکیبی میتواند در بسیاری از موارد اثربخشی بیشتری داشته باشد.
چهارم؛ محور تجربههای بینالمللی
وی با اشاره به اهمیت بهرهگیری از تجارب جهانی در طراحی الگوهای تأمین مالی خرد، به تجربه بانک راکیات اندونزی اشاره کرد و گفت: این بانک که از بازیگران باسابقه و مطرح حوزه بانکداری خرد در جهان است، از یک مدل ترکیبی استفاده میکند؛ بهگونهای که فعالیتهایی مانند تأمین مالی، اعتبارسنجی و مدیریت ریسک اعتباری را در ساختار بانکی متمرکز کرده و در مقابل، از ظرفیت پلتفرمها برای توسعه ارتباط با مشتریان، جذب و گسترش جامعه مشتریان بهره میگیرد.
پنجم؛ محور حقوقی و سازمانی
ضیایی در ادامه، الزامات حقوقی، سازمانی و مقررات تنظیمگری را پنجمین محور مؤثر در انتخاب الگوی تأمین مالی دانست و اظهار کرد: در طراحی هر مدل باید قوانین و مقررات ابلاغی بانک مرکزی و حدود مسئولیت و اختیارات بازیگران مختلف در فرایند تأمین مالی مورد توجه قرار گیرد. پلتفرمها نمیتوانند مستقل از چارچوبهای قانونی و الزامات نهاد ناظر عمل کنند و فعالیت آنها باید در چارچوب ضوابط مربوط به اعتبارسنجی، توزیع تسهیلات و سایر مسئولیتهای تعریفشده انجام شود.
مدیرعامل صندوق کارآفرینی امید در ادامه با تأکید بر ضرورت توجه به مأموریت اجتماعی نهادهای تأمین مالی خاطرنشان کرد: اگر بتوانیم ظرفیت شبکه شعب و حضور فیزیکی خود را در مناطق کمتر برخوردار با ابزارهای پلتفرمی و دیجیتال تکمیل کنیم، میتوانیم نقش مؤثرتری در توسعه اقتصادی این مناطق و تحقق عدالت اجتماعی ایفا کنیم. بخشی از کارآفرینان و فعالان مشاغل خانگی به دلیل محدودیت دسترسی به شبکه بانکی، امکان بهرهمندی آسان از خدمات مالی را ندارند و توسعه پلتفرمها میتواند این فاصله را کاهش دهد.
ضیایی در جمعبندی دیدگاه خود، الگوی ترکیبی را راهکاری برای بهرهگیری همزمان از ظرفیتهای بانک و پلتفرم در تأمین مالی کسبوکارها دانست و گفت: سیاستگذاری اعتباری، اعتبارسنجی، ظرفیتسنجی و مدیریت ریسک باید با نقشآفرینی بانک انجام شود و در مقابل، پلتفرمها میتوانند در حوزه ارتباط با مشتریان، امور مشتریان، جذب و توسعه مشتری و توزیع تسهیلات و اعتبارات نقش مؤثری بر عهده بگیرند.
دوازدهمین رویداد تراکنش ایران از ۱۰ تا ۱۲ آبانماه با حضور بانکها، مؤسسات مالی، شرکتهای فناوری و فعالان اقتصاد دیجیتال در تهران برگزار شد و صندوق کارآفرینی امید نیز با حضور فعال در بخش نمایشگاهی و نشستهای تخصصی، ظرفیتها و برنامههای خود در حوزه توسعه خدمات مالی و تأمین مالی کسبوکارهای خرد را معرفی کرد.
پایان خبر/
- نویسنده : سیدمسلم موسوی